
Il nuovo presidente Fed vuole assumersi le responsabilità che gli competono? Allora dovrà deludere l’inquilino della Casa Bianca.
14 Settembre 2026
Corriere Economia
Natale D’Amico
Consigliere, Corte dei Conti
Alberto Mingardi
Direttore Generale
Argomenti / Economia e Mercato
Per finanziare nuove spese pubbliche, le classi politiche preferiscono indebitarsi anziché aumentare le tasse. È facile capire perché: gli elettori si accorgono immediatamente degli aggravi d’imposta. Anche i debiti ricadranno sui contribuenti, ma domani. Per restituire i soldi presi a prestito, quelle stesse classi politiche contano sull’inflazione. Se gli euro restituiti domani valgono meno di quelli presi a prestito oggi, ci si può persino illudere di aver fatto un buon affare. Il problema è che non varranno di meno solo gli euro che lo Stato deve ai propri creditori, ma quelli di tutti. Amilcare Puviani parlava di «illusione finanziaria». In soldoni, chi ha il potere di tassare ha interesse a massimizzare le entrate minimizzando la resistenza dei contribuenti. Per conservare il consenso, tenderà a occultare il vero peso dell’imposizione fiscale.
L’«illusione finanziaria» è una alterazione sistematica della percezione che i cittadini hanno del rapporto costi-benefici dell’attività dello Stato, orchestrata da chi le tasse le può esigere. Per difenderci non abbiamo molti strumenti, se non inquadrare con lucidità i fenomeni. Dovrebbero aiutarci l’opinione pubblica, i giornali, gli economisti che vi scrivono. Se gli esperti sono i primi a lasciarsi illudere, la scommessa del ceto politico diventa ancora più facile.
L’attuale discussione sull’inflazione è un caso di scuola. L’inflazione sale in Italia e in Europa, negli Usa e in Giappone, un po’ ovunque. Ed è un coro unanime: la colpa sarebbe del prezzo di petrolio e gas, legato alle sanzioni alla Russia, alla guerra in Medio Oriente, al blocco dello stretto di Hormuz. Siccome lo dicono tutti, pare sia vero.
Proviamo a spiegare. Immaginiamo una famiglia che guadagna 2.000 euro al mese e ne spendeva 100 per pagare la benzina. Il prezzo della benzina aumenta del 50%. Dovrebbe dunque spenderne 150. I cambiamenti di prezzo riorientano le spese familiari. Ipotizziamo dunque che quella famiglia riduca l’uso dell’automobile e, di conseguenza, spenda 130 euro al mese per la benzina.
Da dove vengono questi 30 euro al mese di spesa in più? Possono venire dalla riduzione di altri consumi; e allora la domanda di altri beni diminuisce. Che cosa succede, di solito, ai beni la cui domanda diminuisce? Magari non subito, ma quando chi li vende si accorge che sono meno richiesti, il loro prezzo tende a scendere. Così il rincaro della benzina non accrescerebbe il livello generale dei prezzi, ma modificherebbe solo i prezzi relativi: il numero di tazzine di caffè o di paia di calze che si possono comprare con quel che si spende per un pieno di benzina.
Altrimenti, i 30 euro possono venire dalla riduzione del risparmio, o dalla liquidazione di risparmi prima accumulati. Ma allora, sul mercato del risparmio, si riduce l’afflusso di fondi; data la domanda, il prezzo del risparmio, cioè il tasso d’interesse, aumenta. Alcuni investimenti che prima erano convenienti, al nuovo tasso d’interesse non lo sono più. Cala la domanda di beni d’investimento, e quindi il loro prezzo. Anche in questo caso, dunque, cambiano i prezzi relativi, non il livello generale dei prezzi. Ecco perché la tesi secondo la quale l’inflazione, cioè la velocità alla quale aumenta il livello generale dei prezzi, sarebbe dovuta al costo della benzina non regge.
Per spiegarlo serve qualcos’altro: il comportamento delle banche centrali. Le banche centrali determinano il tasso d’interesse, che a sua volta ha effetto sul tasso «reale», il meccanismo descritto prima. Tenendo i tassi artificialmente bassi, quell’aumento automatico non avviene, il prezzo dei beni d’investimento non cala, e il rincaro della benzina si traduce in un aumento generalizzato dei prezzi.
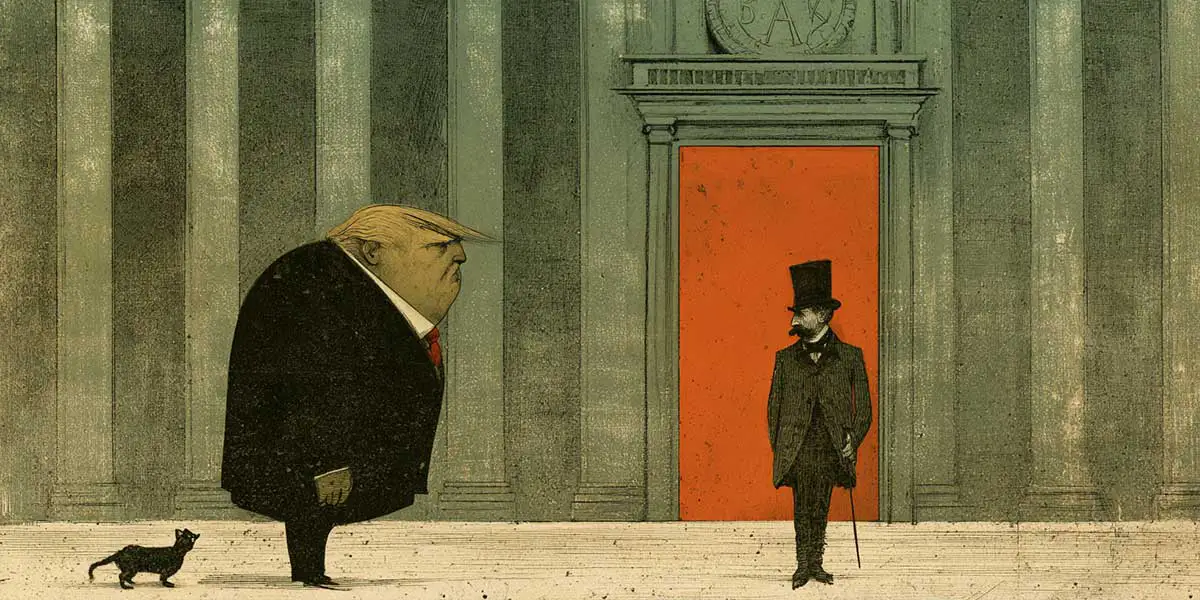
Kevin Warsh ha dedicato il suo intervento a Jackson Hole al contrasto all’inflazione, senza mai nominare il prezzo del petrolio e del gas, o la chiusura di Hormuz. È un altro esempio della pulizia linguistica che il nuovo governatore della Federal Reserve si è intestato. Warsh ha detto che «la stabilità dei prezzi è responsabilità della banca centrale» e che «la responsabilità di 65 mesi di inflazione elevata è interamente della banca centrale».
Citando con qualche perfidia Chuck Yeager, il primo uomo a superare la barriera del suono, ha ricordato che «al momento della verità ci sono o gli argomenti o i risultati» (e contano solo i secondi). Un rialzo dei tassi questa settimana sarebbe il modo di mostrare che quella responsabilità la Fed intende esercitarla.
Gli esseri umani hanno bisogno di dare la colpa a qualcuno, non solo quando c’è la peste ma anche quando c’è l’inflazione. Anziché agli incettatori di grano o di mascherine, stavolta lo abbiamo attribuito a forze impersonali più grandi di noi: la guerra. L’inflazione dipende da forze impersonali, ma diverse: dal comportamento delle banche centrali e dalla disponibilità di moneta.
Gli illusionisti politici ci marciano. Perché Trump vuole tassi più bassi? Per rendere più sostenibile l’elevatissimo debito statunitense e pompare investimenti che, in altre condizioni monetarie, non si farebbero. Perché abbiamo applaudito dieci anni di tassi bassi o negativi? Perché così abbiamo potuto continuare a indebitarci a cuore relativamente leggero. Non si può imputare alla classe politica di fare il suo interesse. Da chi scrive sui giornali, e in particolare dagli economisti, ci si aspetterebbe invece un aiuto a dissipare le nebbie che fanno comodo al potere.

